3 Minute
Imaginează-ți o piață aglomerată din Jakarta, unde cumpărătorii stau mai mult ca niciodată în fața tarabelor cu telefoane de gamă medie. O schimbare subtilă are loc în întreaga Asia de Sud-Est; portofelele se strâng și harta smartphone-urilor este redesenată.
Counterpoint Research raportează că livrările de smartphone-uri din regiune au scăzut cu 15% în al doilea trimestru față de anul precedent. Creșterea prețurilor dispozitivelor este vinovatul evident. Mărcile care s-au bazat pe modele axate pe valoare și-au pierdut terenul, în timp ce cele care au mizat pe oferte mai puternice în segmentul mediu și premium au reușit să mențină sau chiar să câștige cotă de piață.
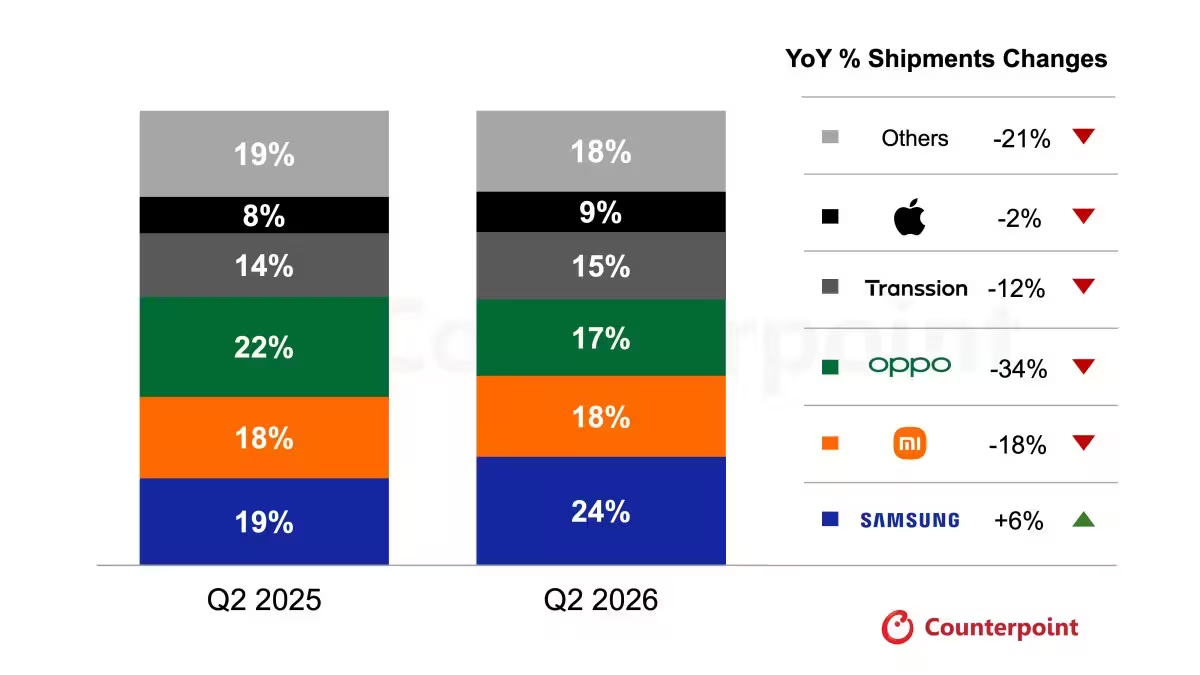
Samsung a ieșit în frunte cu o cotă de 24% și a fost singura marcă care a înregistrat creștere a livrărilor față de anul precedent, plus 6%. Xiaomi urmează cu 18%, Oppo cu 17%, Transsion, proprietarul Tecno și Infinix, cu 15%, iar Apple cu 9%.
Există mișcări mici dar semnificative sub suprafață. Samsung a crescut de la o cotă de 19% în anul precedent. Xiaomi a rămas stabil. Oppo a retrogradat de la 22%. Transsion și Apple au avansat ușor de la 14% și, respectiv, 8%. Sunt cifre, da, dar indică o recalibrare mai profundă a consumatorilor.
Când pragurile de preț rescriu cererea
Care segmente au fost lovite? Segmentul entry-level s-a prăbușit. Livrările de telefoane cu preț sub aproximativ 138 € au scăzut cu 38% față de anul precedent. Intervalul între 230 € și 459 € a scăzut, de asemenea, cu 11%. Totuși, un contratrend surprinzător a apărut în treptele superioare. Intervalul între 460 € și 643 € a crescut cu 74%, iar dispozitivele peste aproximativ 644 € au urcat cu 18%.
De ce această divergență? În unele cazuri cumpărătorii urcă de gamă, alegând mai puține, dar mai scumpe telefoane care promit durabilitate și funcții superioare. În același timp, piața entry-level se contractă pentru că modelele accesibile devin mai scumpe de produs. Rezultatul este o divizare a pieței: mai puține unități în total, dar un impuls mai puternic în benzile de preț mai ridicate.
Counterpoint se așteaptă ca presiunea să continue în a doua jumătate a anului. Flexibilitatea prețurilor va fi limitată. Consumatorii vor rămâne prudenți. Pe scurt, sunt probabile noi scăderi ale livrărilor, cu condiția ca mărcile să nu găsească modalități noi de a se reconecta cu cumpărătorii sensibili la preț sau de a justifica cheltuielile premium.
Deci ce ar trebui să urmărească observatorii industriei? Schimbări în mixul de produse. Promoții mai inteligente care să nu erodeze marjele. Și strategii regionale care recunosc că Asia de Sud-Est nu este o piață unică, ci un colaj de sensibilitate la preț, influență a operatorilor și loialitate față de brandurile locale.
Este un moment de tranziție. Pentru producători, o invitație de a regândi unde își plasează pariurile. Pentru consumatori, o canalizare a alegerii către mai puține dispozitive, dar mai capabile. Pentru piață, o pauză care ar putea prefigura un tablou competitiv foarte diferit până la sfârșitul anului.
Lasă un comentariu
Comentarii
Niciun comentariu încă. Fii primul.