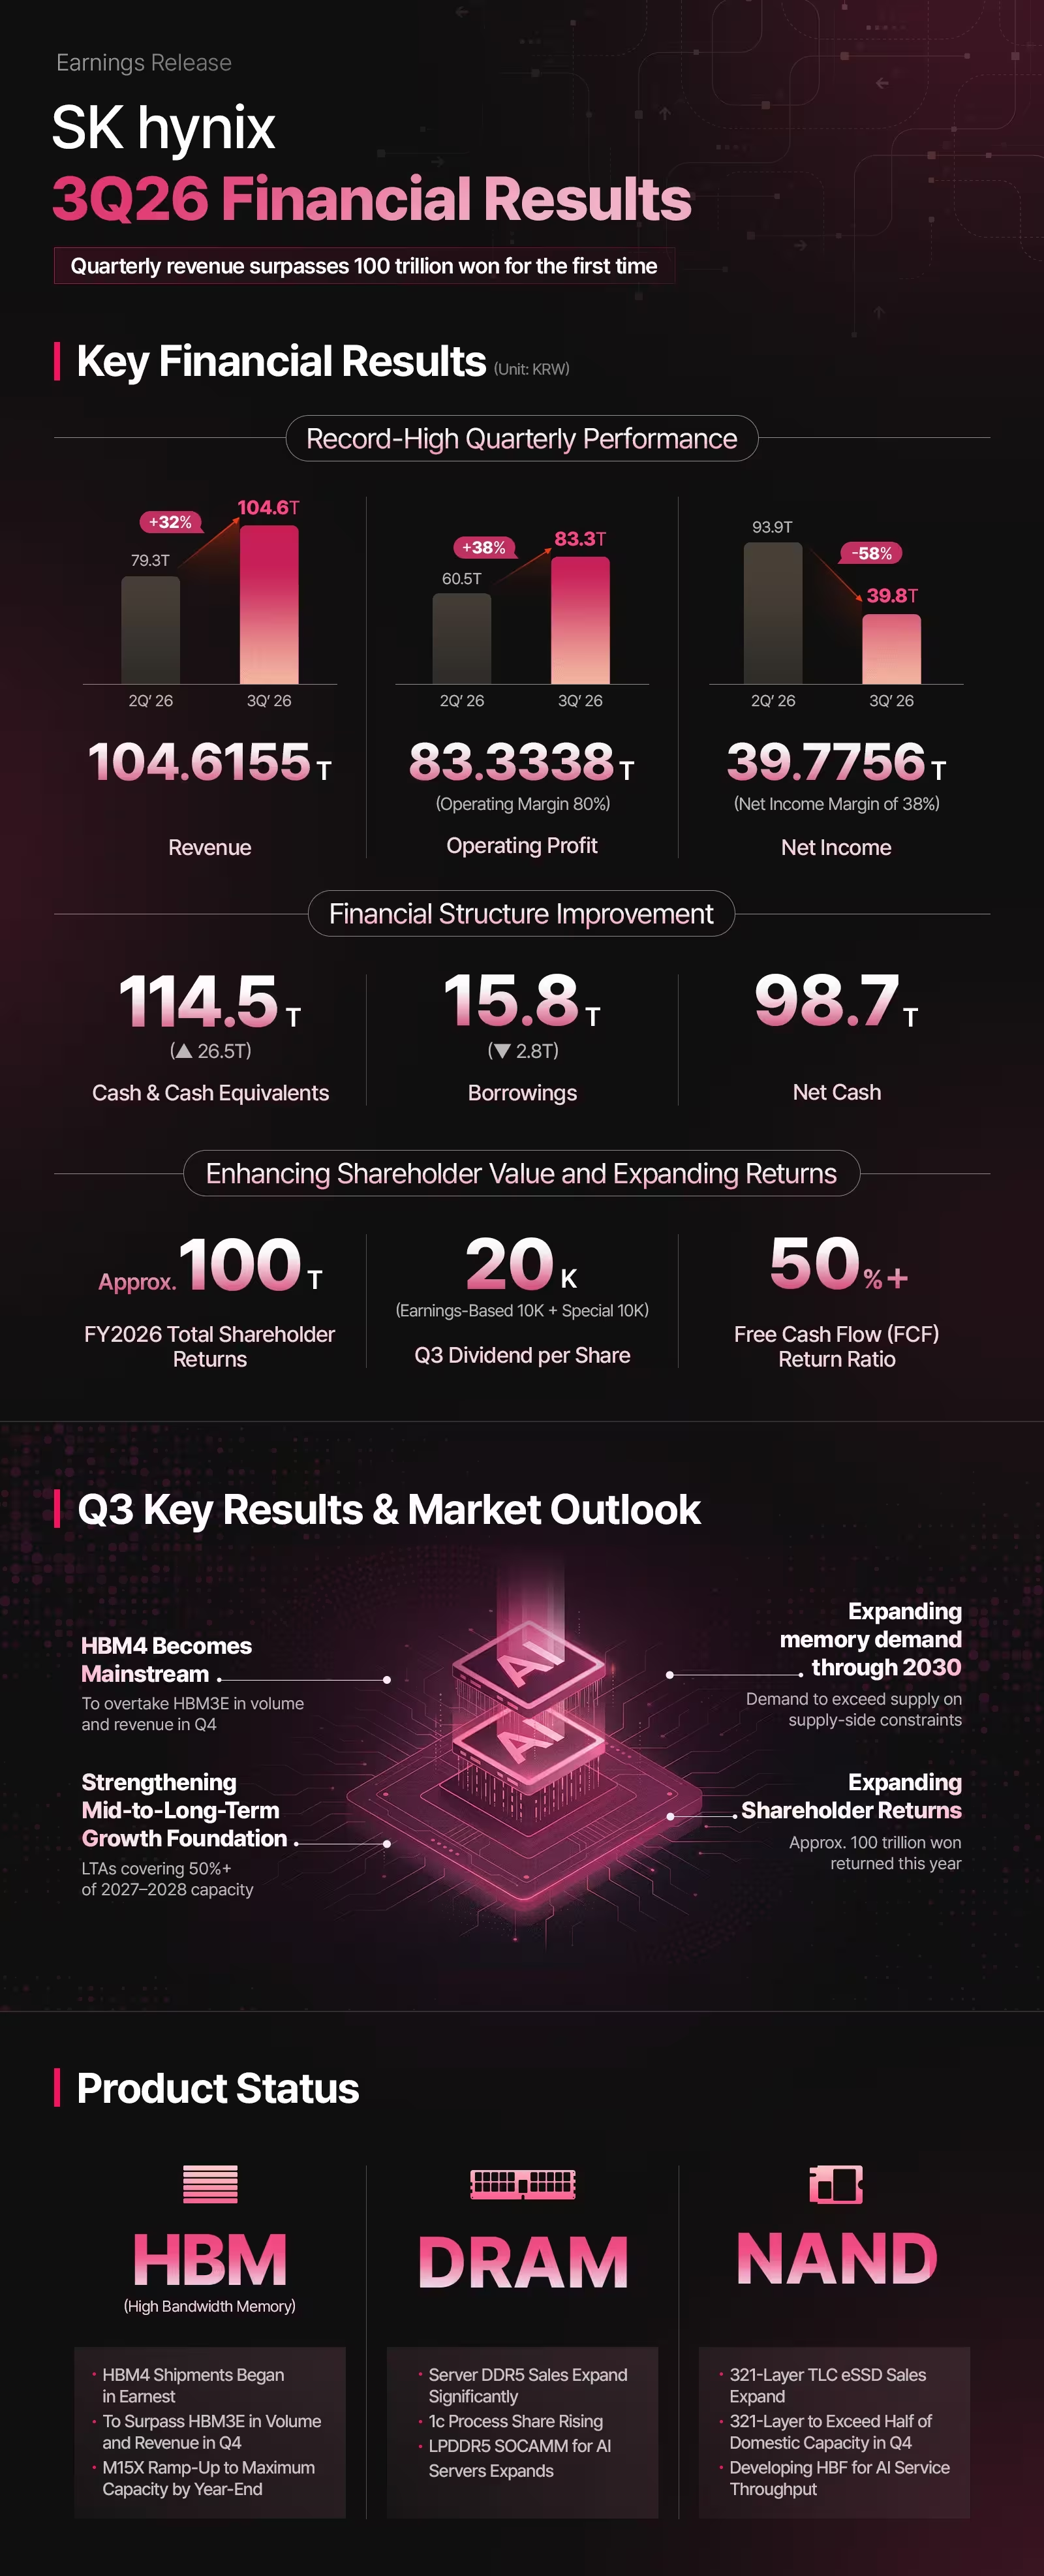
SK hynix a raportat venituri de 104,6 trilioane KRW în trimestrul al treilea, marcând pentru prima dată vânzări trimestriale de peste 100 de trilioane KRW. În comunicatul privind rezultatele financiare, compania a declarat că deficitul de memorie va persista până în 2030.
Compania a înregistrat un profit operațional de 83,3 trilioane KRW și un profit net de 39,8 trilioane KRW, corespunzătoare unei marje operaționale de 80% și unei marje nete de 38%. La finalul trimestrului al treilea, numerarul și echivalentele de numerar se ridicau la 114,5 trilioane KRW, cu 26,5 trilioane KRW mai mult față de trimestrul precedent, în timp ce împrumuturile au scăzut cu 2,8 trilioane KRW, la 15,8 trilioane KRW. Numerarul net a urcat la 98,7 trilioane KRW.
Producție și mix de produse
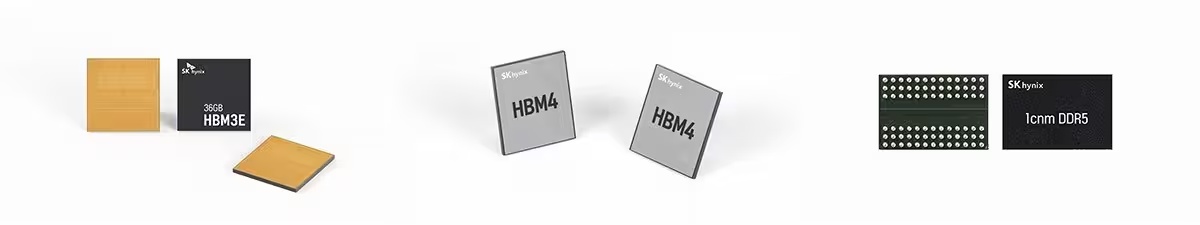
SK hynix a declarat că vânzările de memorii HBM4 pentru servere, produse cu prețuri ridicate, au crescut și estimează că HBM4 va depăși HBM3E atât ca volum, cât și ca venituri în trimestrul următor. Vânzările de DDR5 pentru servere au avansat semnificativ, iar cererea pentru LPDDR5 SOCAMM, destinate serverelor AI, este în creștere. Noua fabrică M15X ar urma să atingă capacitatea maximă până la finalul anului, cu un obiectiv de producție de 55.000 până la 60.000 de wafer-e lunar de cipuri DRAM 1b. Compania a raportat o pondere tot mai mare a memoriilor DRAM de generație următoare 1c, utilizate în produsele sale LPDDR6.
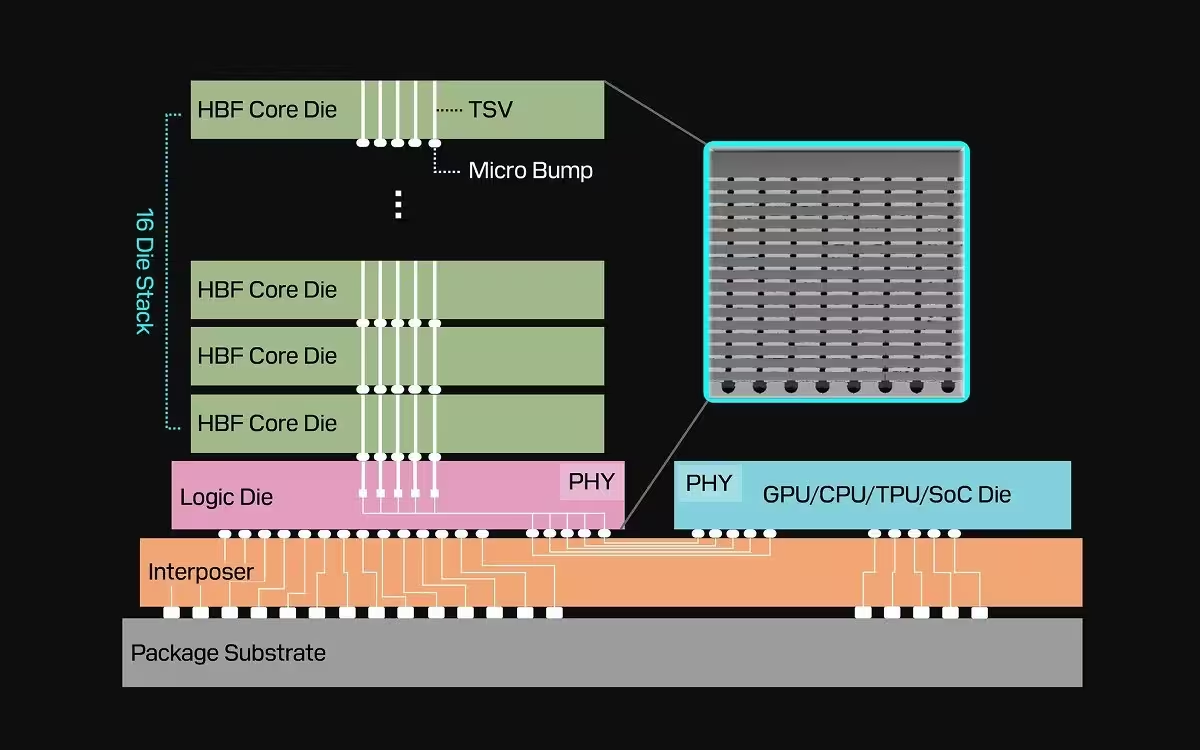
În privința NAND flash, SK hynix a precizat că vânzările de cipuri TLC cu 321 de straturi pentru SSD-uri integrate sunt în creștere și că producția acestor cipuri va reprezenta mai mult de jumătate din capacitatea sa internă de producție până la finalul anului. Compania dezvoltă High Bandwidth Flash, sau HBF, pentru servere AI. SK hynix descrie HBF drept o tehnologie similară HBM, însă destinată stocării pe termen mai lung, care permite modelelor AI să transmită în flux date ce nu încap în RAM.
Poziția pe piață și deciziile corporative
Comunicatul privind rezultatele financiare a inclus un avertisment potrivit căruia deficitul de memorie va persista până în 2030. SK hynix a afirmat că intenționează să își extindă mai rapid capacitatea de producție, însă va dura până când va recupera decalajul. Pe termen scurt, compania se așteaptă ca AI-ul enterprise și cel destinat uzului personal să genereze cea mai mare parte a cererii, în timp ce AI-ul pentru conducere autonomă și robotică va contribui pe termen mediu și lung.
Potrivit unui raport Counterpoint Research din septembrie, SK hynix a fost al doilea cel mai mare producător global de DRAM după venituri, cu o cotă de piață de 25%, după Samsung, cu 38%, și înaintea Micron, cu 24%. Raportul a menționat că toate cele trei companii furnizează memorii LPDDR și NAND către Apple și către majoritatea celorlalți producători de smartphone-uri, inclusiv Samsung.
Referindu-se la decizia de a suspenda analiza unui IPO pentru Solidigm, directorul executiv al SK hynix, Kwak Noh-Jung, a declarat: "IPO-ul avea scopul de a atrage capital extern pentru extinderea facilităților de producție ale Solidigm, reducând astfel povara investițiilor noastre și sporindu-ne capacitatea de a genera randamente pentru acționari. Totuși, după o analiză atentă a condițiilor recente de pe piețele financiare și a altor factori, am concluzionat că continuarea procesului în acest moment nu ar fi cea mai bună cale de a obține rezultatul urmărit inițial. Prin urmare, am suspendat analiza."

Lasă un comentariu
Comentarii
Niciun comentariu încă. Fii primul.