3 Minute
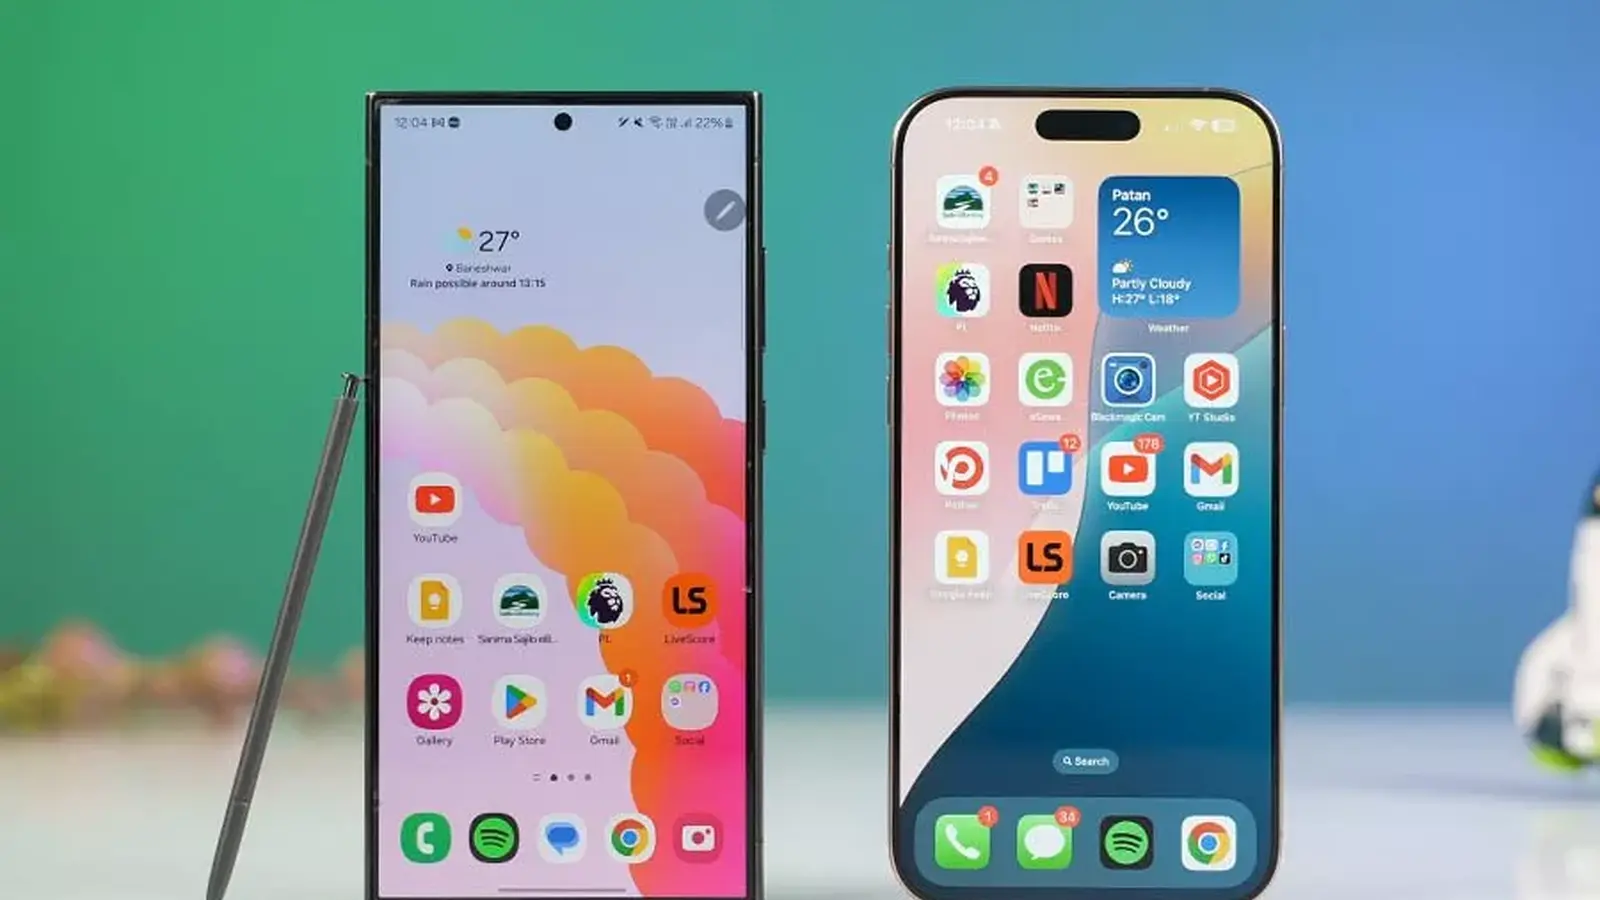
Brandurile mari câștigă teren în timp ce restul pieței slăbește. Ultima analiză a Counterpoint Research sună ca un avertisment pentru producătorii din segmentul mediu și orientați spre valoare: Apple și Samsung și-au consolidat poziția în India, America Latină și Europa, chiar dacă livrările totale de smartphone-uri au scăzut.
India este un exemplu relevant. Între sfârșitul lunii martie și începutul lunii august, livrările au scăzut cu aproximativ 14% an la an față de aceeași perioadă din 2025. Perioada de după iulie a fost evidentă: trei săptămâni consecutive de scăderi după încheierea sezonului marilor reduceri. Totuși, Apple a înregistrat o performanță remarcabilă, consemnând o creștere de circa 15%. Răspuns scurt: cerere puternică pentru iPhone 17 și oferte accesibile, țintite și continue. Samsung și Oppo au înregistrat doar creșteri modeste în India, în jur de 4% fiecare, ceea ce subliniază cum impulsul din segmentul premium a ajutat Apple să performeze peste așteptări.
America Latină spune o poveste similară, dar cu durere mai accentuată: volumul smartphone-urilor din trimestrul al doilea a scăzut cu aproximativ 10%, cea mai severă contracție anuală din trimestrul al treilea din 2023 încoace. Apple și Samsung au fost excepțiile, crescând cu aproximativ 5% și, respectiv, 6%, în timp ce Motorola, Honor și Xiaomi au înregistrat scăderi. Partea din avantajul Apple pare strategică: compania a absorbit o parte din creșterea costurilor componentelor în loc să le transfere integral cumpărătorilor, păstrând astfel cererea pentru terminale cu prețuri mai mari. Astăzi, Apple controlează aproximativ jumătate din piața telefoanelor cu prețuri peste 600 de dolari în acea regiune, un punct de sprijin major pentru dispozitivele cu marjă ridicată.
Apple și Samsung dețin acum fiecare în jur de 34% din piața europeană de smartphone-uri. Această afirmație trebuie reținută. Livrările din Europa au scăzut cu aproximativ 10%, la circa 35 de milioane de unități în trimestrul al doilea — cel mai slab al doilea trimestru din ultimii trei ani. Cota Apple a urcat cu nouă puncte procentuale, suficient pentru a o egala pe Samsung. Xiaomi urmează pe locul trei cu aproximativ 15%, iar nicio altă marcă nu depășește o cotă de 4%. Concluzia: arena europeană se consolidează rapid și volumul este mai important ca niciodată.
Piața Chinei nu a fost cruțată. În primele 30 de săptămâni ale anului, vânzările de smartphone-uri au scăzut cu aproximativ 8,6%. După festivalul de shopping 618, declinurile au revenit la două cifre. Momentum-ul vânzărilor Apple s-a temperat din iulie, pe măsură ce reducerile dealerilor s-au redus și o mare parte din cumpărăturile de vară fuseseră anticipate în promoțiile anterioare. Pe scurt: când promoțiile se încheie, cererea care a fost trasată în avans lasă un gol.
Ce urmează? Counterpoint se așteaptă ca trendul descendent să persiste până când Apple va dezvălui următoarea generație de iPhone. Adăugat la aceasta, o ofertă de memorii restrânsă și prețuri mai mari la componente creează o rețetă pentru o redresare temperată. Analiștii estimează că aceste vânturi potrivnice în aprovizionare și prețuri ar putea persista până la sfârșitul lui 2026, iar o revenire semnificativă a pieței este puțin probabilă înainte de 2028.
Tacticile de marketing, mixul de produse și capacitatea de a absorbi presiunea costurilor separă câștigătorii de restul pieței. Încetinirea generală este reală și răspândită, dar scară, loialitatea față de marcă și o gamă premium solidă sunt apărări puternice. Pentru mărcile mai mici, întrebarea este clară: să parieze pe diferențiere sau riscă să fie înghițite într-o piață în consolidare?

Lasă un comentariu
Comentarii
Niciun comentariu încă. Fii primul.