2 Minute
Pășiți într-un parc logistic în această primăvară și ați putea observa mai puține paleți de telefoane care intră în depozite. Docuri liniștite. Reaprovizionări mai lente. Datele confirmă tabloul: Counterpoint Research estimează livrările de smartphone‑uri din Europa pentru perioada aprilie‑iunie la circa 35 de milioane de unități, aproximativ 10% sub trimestrul similar de anul trecut și cea mai slabă evoluție din 2023.
Nu e o singură cauză. Inflația a subțiat portofelele în toată Europa. Presiunea geopolitică legată de Iran a crescut riscurile și costurile de aprovizionare. Prețurile componentelor au urcat treptat, determinând producătorii să revizuiască volumele. Reunite, aceste forțe duc la scăderea cererii în segmentele în care consumatorii sunt cei mai sensibili la preț.
Cum absorb șocul mărcile de top
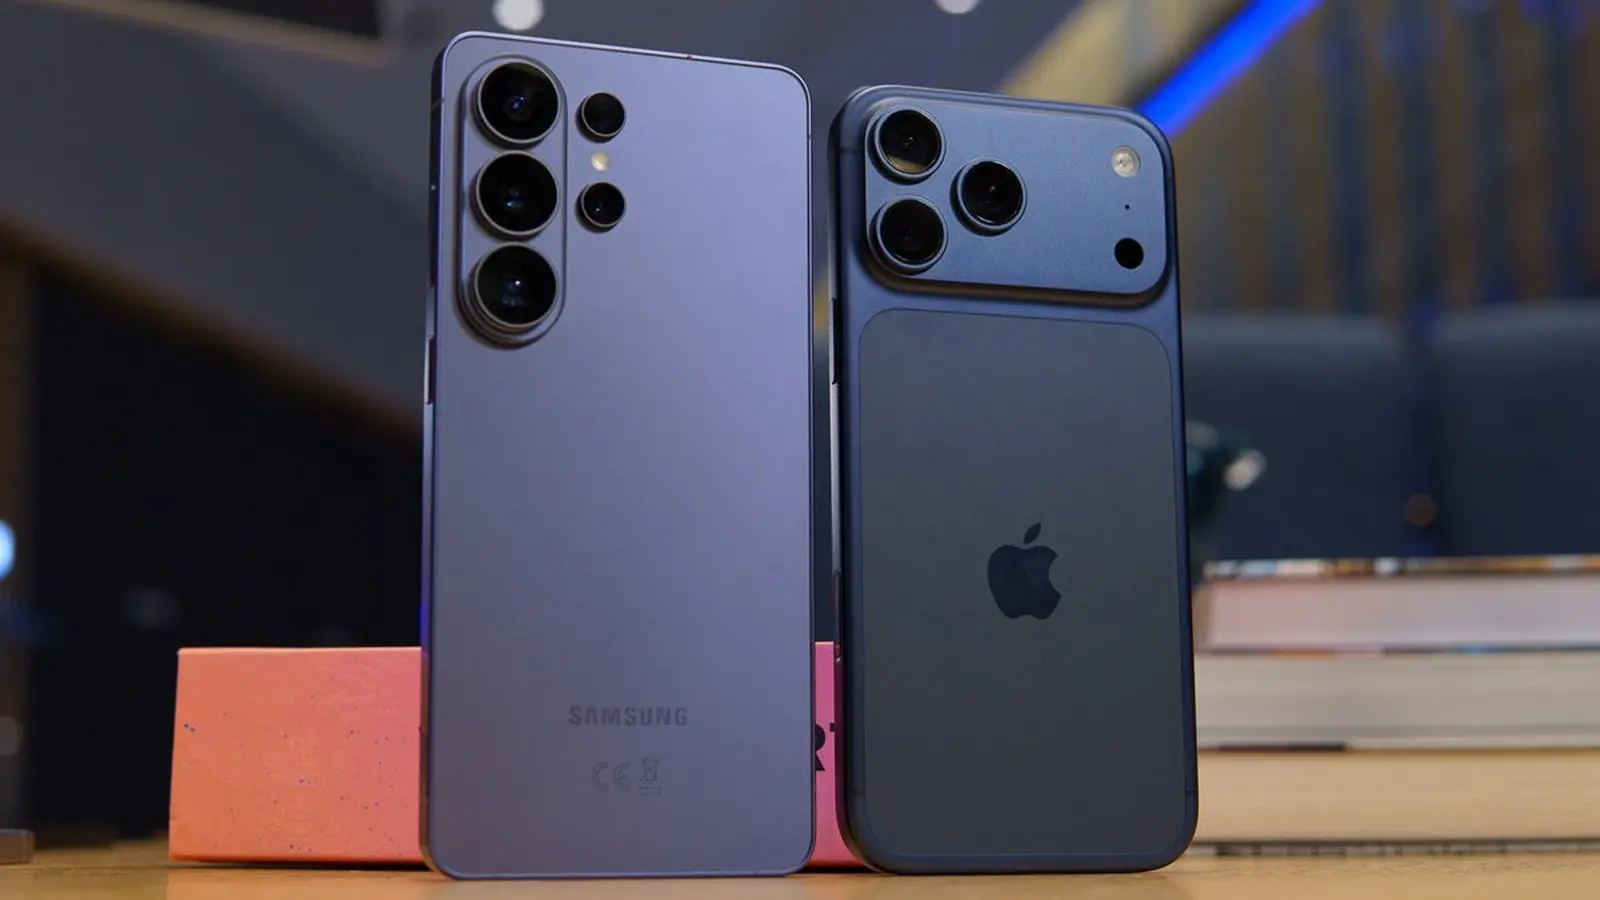
Apple și Samsung au reprezentat cea mai mare parte a livrărilor, fiecare având aproximativ 34% din piață. Xiaomi ocupa următorul loc, cu circa 15%. Oppo, incluzând OnePlus și Realme, și Honor completau lista cu cote mai mici, în jur de 4% și, respectiv, 3%. Această concentrație spune o poveste: segmentele premium și aproape‑premium stabilizează părți din piață chiar dacă segmentul de buget are dificultăți.

Împărțirea regională contează. Europa de Vest a arătat reziliență, datorită performanței mai bune a Apple și unor câștiguri marginale de la Samsung. Europa de Est, în schimb, a resimțit mai puternic presiunea, pe măsură ce cererea pentru telefoane ieftine s‑a răcit și stocurile au fost reduse.
Analiștii de la Counterpoint avertizează că perioada slabă s‑ar putea continua. Stocurile se subțiază în multe canale, ceea ce sună bine, până realizezi că survine după ce producătorii și‑au redus comenzile. Nivelurile mai scăzute de stocare adesea preced scăderi suplimentare ale livrărilor atunci când cererea nu și‑a revenit.
Deci ce se întâmplă în continuare? Așteptați‑vă la o combinație de lansări mai mici, promoții mai agresive pentru modelele mai vechi și o atenție sporită către gestionarea stocurilor. Brandurile cu ecosisteme profunde și parteneriate cu operatorii se vor descurca mai bine în această încetinire decât cele care concurează în principal pe preț. Iar dacă costurile componentelor continuă să crească, unele marje vor fi puternic comprimate.
Piața de smartphone‑uri din Europa se recalibrează. Imaginea imediată este estompată, dar forța inovației și puterea brandurilor vor decide care companii vor ieși mai puternice când consumatorii vor începe din nou să cheltuiască.

Lasă un comentariu
Comentarii
Niciun comentariu încă. Fii primul.